ΕΠΙΚΑΙΡΟΤΗΤΑ
Αυτός είναι ο «χάρτης» των Ελληνικών επενδύσεων στην Κύπρο


Πλώρη για την κυπριακή αγορά έβαλαν ελληνικές εταιρείες μεγάλου βεληνεκούς, οι οποίες επένδυσαν σε διάφορους τομείς της οικονομίας με στόχο τη διεύρυνση του πεδίου δραστηριοποίησής τους αλλά και τη διασπορά του ρίσκου τους. Η Κύπρος αποτελεί για τις ελληνικές επιχειρήσεις μια ιδιαίτερα ελκυστική δίοδο για περαιτέρω ανοίγματα σε άλλες αγορές και κυρίως αυτής της Μέσης Ανατολής σε χώρες όπως η Αίγυπτος, ο Λίβανος, το Ισραήλ και η Ιορδανία.
Η εξωστρέφεια των ελληνικών επιχειρήσεων επιβεβαιώνεται και από τα στοιχεία, καθώς σήμερα δραστηριοποιούνται στην Κύπρο πέραν των 1.500 εταιρειών ελληνικών συμφερόντων, πιστώνοντας την πολιτική και οικονομική της σταθερότητα με αυξημένη ιδιωτική κατανάλωση και ελκυστικό φορολογικό και επενδυτικό πλαίσιο. Το γεγονός αυτό αποτελεί θετική εξέλιξη για το κυπριακό επιχειρείν, καθώς αποδεικνύει την υψηλή ανταγωνιστικότητα της χώρας σε συνδυασμό με το ευνοϊκό επενδυτικό περιβάλλον που προσφέρει συγκριτικά με ανταγωνιστικούς προορισμούς. Οι κοινοί ιστορικοί δεσμοί, η κοινή κουλτούρα και γλώσσα των δυο χωρών καθώς και οι διαχρονικά άριστες σχέσεις σε θεσμικό, διοικητικό και οικονομικό επίπεδο αποτελούν έναν ακόμα παράγοντα για τον οποίο οι ελληνικές εταιρείες μπαίνουν δυναμικά στην κυπριακή αγορά τα τελευταία χρόνια. Η παρουσία των παικτών από Ελλάδα αφορά τους τομείς των τροφίμων, της εστίασης, της ναυτιλίας, της ένδυσης και υπόδησης, του λιανικού εμπορίου, του γενικού εμπορίου, εταιρειών πετρελαιοειδών αλλά και τον χρηματοπιστωτικό και ασφαλιστικό τομέα. Ανάμεσα στα ονόματα που κάνουν αίσθηση στην κυπριακή αγορά είναι τα Ελληνικά Πετρέλαια, Όλυμπος, Σφακιανάκης, Jumbo, του ομίλου Φουρλή που δραστηριοποιείται μέσω των εμπορικών σημάτων ΙΚΕΑ, Intersport και Leroy Merlyn, των καταστημάτων Public του ομίλου Γερμανός, των υπεραγορών Σκλαβενίτη, αλλά και αλυσίδων καφέ όπως η Mikel και τα Coffee Island.
Τραπεζικό deal
Σφραγίστηκε πριν από την εκπνοή του 2024 το τραπεζικό deal στον χώρο των τραπεζών και του ασφαλιστικού τομέα, με πρωταγωνιστή τον ελληνικό όμιλο Eurobank. Η τράπεζα από την Ελλάδα, Eurobank, αποτελεί πλέον τον μεγαλομέτοχο της Ελληνικής Τράπεζας, πέραν της θυγατρικής της – της Eurobank Κύπρου. Εξάλλου, παρουσία στην Κύπρο διατηρούν και οι τράπεζες Alpha Bank Κύπρου και Εθνικής Τράπεζας της Ελλάδος (Κύπρου).
Όλυμπος, Σφακιανάκης και Σκλαβενίτης ανάμεσα στα ονόματα που κάνουν αίσθηση στην κυπριακή αγορά
Οι ασφάλειες
Οι επιχειρηματικές εξελίξεις επεκτείνονται και στον τομέα των ασφαλιστικών εταιρειών, καθώς η Ελληνική Τράπεζα ανακοίνωσε το dealμεταξύ της τράπεζας και της CNP Assurances για την απόκτηση της CNP Cyprus Insurance Holdings. Με την ολοκλήρωση της συναλλαγής, η Ελληνική Τράπεζα θα αποκτήσει ηγετική θέση στην ασφαλιστική αγορά της Κύπρου.
Υπεραγορές
Η ενοποίηση των υπεραγορών Παπαντωνίου με το δίκτυο της Σκλαβενίτης Κύπρου δημιουργεί νέα δυναμική στον τομέα του λιανεμπορίου, με την ελληνική εταιρεία να λειτουργεί πλέον συνολικά 27 καταστήματα αφού απορρόφησε και τις 9 υπεραγορές Παπαντωνίου.
Ο Σκλαβενίτης, πριν την εξαγορά των υπεραγορών Παπαντωνίου διατηρούσε 18 συνολικά καταστήματα στην Κύπρο μετά την απορρόφηση των υπεραγορών Μαρινόπουλου η οποία ολοκληρώθηκε το 2017.
Ο Oλυμπος
Επένδυση άνω των €70 εκατ. στην Κύπρο ολοκλήρωσε ο Όμιλος Ελληνικά Γαλακτοκομεία ΑΕ (γνωστή περισσότερο ως «Ολυμπος») μπαίνοντας στη βιομηχανία παραγωγής χαλλουμιού εξαγοράζοντας το 49% της ιστορικής βιομηχανίας γαλακτοκομικών προϊόντων Ν.Θ. Κουρούσιης Λίμιτεδ μέσω της θυγατρικής της στην Κύπρο Olympus Foods(Cyprus) Ltd. Το νέο σύγχρονο εργοστάσιο παραγωγής χαλλουμιού της Όλυμπος στη Βιομηχανική Περιοχή Τσερίου λειτουργεί έχοντας απορροφήσει τους 120 εργαζόμενους της Κουρούσιης. Σε πρώτη φάση το εργοστάσιο έχει δημιουργηθεί με στόχο την παραγωγή χαλλουμιού και αναρής. Πρόθεση της εταιρείας είναι να εξαγοράσει εξ ολοκλήρου την Κουρούσιης με στόχο την εξαγωγή του χαλλουμιού στις αγορές της Ρουμανίας και της Βουλγαρίας που έχει ήδη πρόσβαση η ελληνική εταιρεία καθώς εξάγει φέτα και γιαούρτι.
Goody’s
Η ελληνική αλυσίδα εστίασης Goody’s – Everest μέλος του ομίλου Vivartia επέστρεψε στην κυπριακή αγορά το 2022 με άνοιγμα καταστημάτων σε Λεμεσό και Λευκωσία.
Ηλεκτρικά αυτοκίνητα
Δυναμικό μπάσιμο στην κυπριακή αγορά έχει πραγματοποιήσει ο ελληνικός όμιλος Σφακιανάκη μέσω της εταιρείας τεχνολογίας Electroline. Την ίδια ώρα, ο όμιλος Σφακιανάκη προσανατολίζεται και σε νέα επιχειρηματική δραστηριότητα στην Κύπρο στον τομέα των ηλεκτρικών αυτοκινήτων. Συγκεκριμένα, o όμιλος Σφακιανάκη που αποτελεί τον επίσημο διανομέα της κινεζικής πολυεθνικής εταιρεία BYD (Build Your Dreams), γνωστής για την κατασκευή ηλεκτρικών οχημάτων η οποία θεωρείται ο βασικότερος «αντίπαλος» της Tesla στην ηλεκτροκίνηση, σχεδιάζει κάθοδο της εταιρείας και στην Κύπρο.
Τεχνολογία
Από το 2021 άνοιξε καταστήματα στην Κύπρο και η ελληνική πλέον (μετά την εξαγορά της από τη ΔΕΗ από τον βρετανικό όμιλο Curry’s) εταιρεία Κωτσόβολος. Τον Νοέμβριο του 2023 η ΔΕΗ εξαγόρασε έναντι €200 εκατ. ευρώ την εταιρεία Κωτσόβολος.
Πολλαπλασιάζεται το Jumbo
Η ελληνική εταιρεία παιχνιδιών Jumbo αυξάνει συνεχώς τη δραστηριότητά της στην Κύπρο ένεκα και των ιδιαίτερα θετικών οικονομικών αποτελεσμάτων του ομίλου. Tον περασμένο Οκτώβρη άνοιξε τις πόρτες του για τους καταναλωτές το νέο κατάστημα Jumbo το οποίο στεγάζεται στο κτήριο των πρώην κεντρικών γραφείων του ομίλου Στεφανίδη στον Στρόβολο, το οποίο αποτελεί το δεύτερο στη Λευκωσία και το έκτο σε παγκύπρια βάση.
Ενέργεια
Tον Μάιο του 2023 η Helleniq Energy προχώρησε στην εξαγορά δύο φωτοβολταϊκών πάρκων σε λειτουργία, συνολικής ισχύος 15 MW στην Κύπρο, μέσω της θυγατρικής της, Helleniq Renewables. Tον Οκτώβριο του 2023 προχώρησε στη δεύτερη επένδυση στην κυπριακή αγορά και συγκεκριμένα στην εξαγορά έξι φωτοβολταϊκών πάρκων, ισχύος 26 MW, αυξάνοντας τη συνολική ισχύ του χαρτοφυλακίου ΑΠΕ που διαθέτει στη χώρα, σε πάνω από 40 MW. Επιπρόσθετα, τη διεύρυνση των εργασιών της στην Κύπρο ανακοίνωσε τον Απρίλιο του 2024 η EKO Energy ως προμηθευτής πράσινης ηλεκτρικής ενέργειας.
Ακίνητα
Με την απόκτηση ενός εμβληματικού ακινήτου μικτής χρήσης, υπό την ονομασία Labs Tower, αξίας €39 εκατ., εισήλθε στην αγορά της Κύπρου η Trastor ΑΕΕΑΠ, με προοπτική να ενισχύσει περαιτέρω το χαρτοφυλάκιο της στη Μεγαλόνησο. Για την επέκτασή της στην Κύπρο η Trastor πρόσφατα ίδρυσε θυγατρική εταιρεία υπό την ονομασία Trastor Συμμετοχών, με αρχικό μετοχικό κεφάλαιο, ύψους 33 εκατ. ευρώ.
Hellenic Healthcare Group
Στήνει και νέο American Medical Center στην Κύπρο η ελληνική εταιρεία Hellenic Healthcare Group που εμπίπτει στην αμερικανικών συμφερόντων CVC Capital μετά την εξαγορά του American Medical Center της Λευκωσίας. Το νέο ιδιωτικό νοσοκομείο, το κόστος του οποίου υπολογίζεται στα €60 εκατ., θα ανεγερθεί στη Λεμεσό και θα προσφέρει ένα ολοκληρωμένο φάσμα ιατρικών υπηρεσιών και ειδικοτήτων. Εξάλλου, η CVC Capital και η Hellenic Healthcare Group έχει προχωρήσει τα τελευταία χρόνια στην εξαγορά του Απολλώνειου Νοσοκομείου, του Αρεταίειου, αλλά και του Διαγνωστικού Κέντρου «ΠΡΟΓΝΩΣΙΣ» και του ακτινολογικού κέντρου, του Gialletto Ltd.
Το Superhome Center
Σε επενδυτή ελληνικής καταγωγής περνά και η γνωστή αλυσίδα καταστημάτων SuperHome Centre, όπως πληροφορείται η «Κ». Σύμφωνα με την ανακοίνωση στο ΧΑΚ, η Δημόσια Εταιρεία Ermes Department Stores Plc (Ermes), θυγατρική της Δημόσιας Εταιρείας Cyprus Trading Corporation Plc (CTC), σε συνεργασία με τον συμμέτοχό της, σχεδιάζει να διαθέσει τη συμμετοχή της στη θυγατρική SuperHome Center DIY Ltd σε διεθνή επενδυτή. Μάλιστα, όπως πληροφορούμαστε, η εταιρεία/ επενδυτής/ αγοραστής που έρχεται από την Ελλάδα και δεν έχει ακόμα γίνει γνωστή έχει επιδείξει ενδιαφέρον προκειμένου να πραγματοποιήσει και άλλες επενδύσεις στην Κύπρο.
Υπάρχουν αστερίσκοι
Το τοπίο που έχει δημιουργηθεί σήμερα στην κυπριακή αγορά εμπεριέχει δυο αναγνώσεις, όπως μας αναφέρουν αρμόδιοι φορείς. Από τη μια είναι αδιαμφισβήτητο το γεγονός ότι η επιχειρηματική δραστηριότητα των ξένων εταιρειών στην κυπριακή αγορά αποτελεί ένα win win καθεστώς καθώς μπαίνει φρέσκο χρήμα στην αγορά και δημιουργούνται νέες θέσεις εργασίας και από την άλλη επιδεικνύει τις προκλήσεις που αντιμετωπίζουν οι οικογενειακές εταιρείες ειδικά στους τομείς της παραγωγής και της μεταποίησης. Την ίδια ώρα, αξίζει να σημειώσουμε ότι στο παρελθόν προέκυψαν ορισμένες κακές πρακτικές διασποράς ρίσκου από ελληνικές εταιρείες με δραστηριότητα στην Κύπρο, όπου επιδίωξαν να καλύψουν ζημιές που είχαν σε άλλες αγορές μέσω του τζίρου που προέκυπτε από τη δραστηριοποίησή τους στην κυπριακή αγορά.
Πηγή: Kathimerini
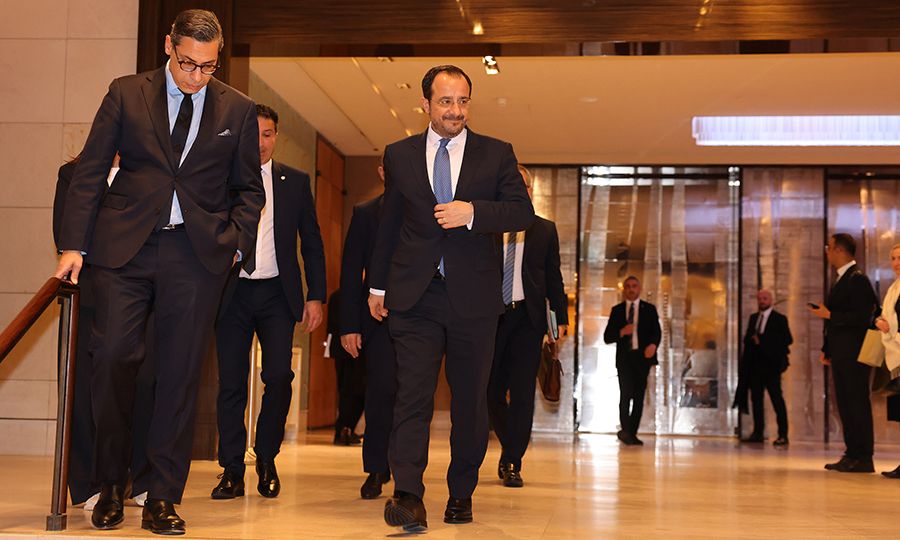

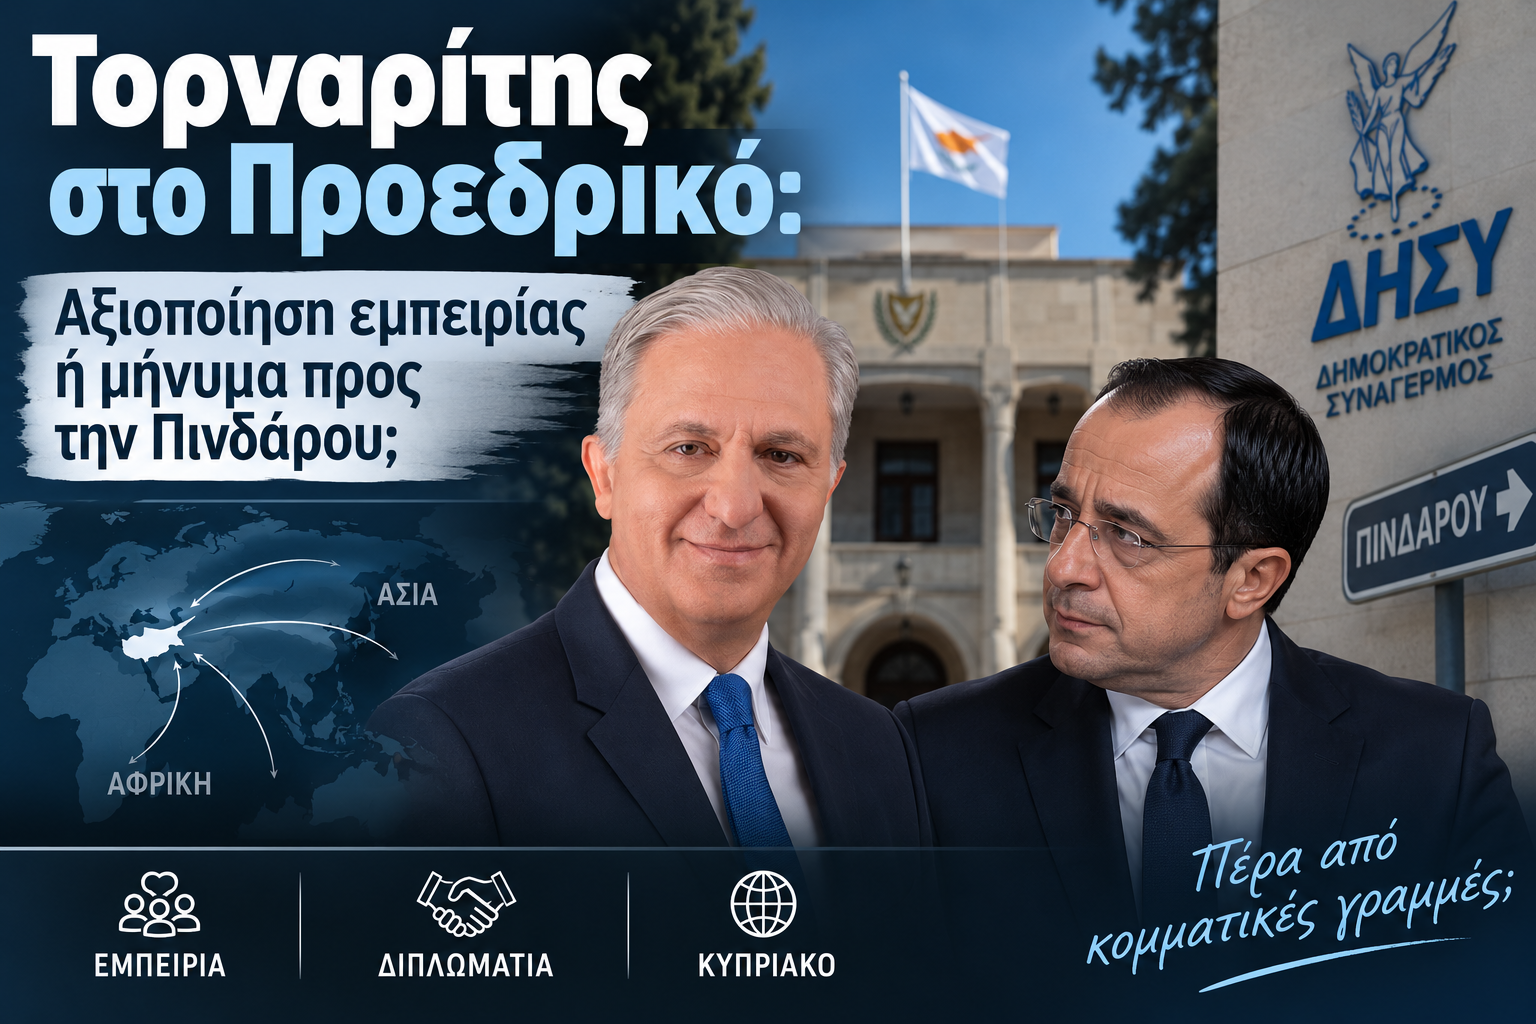
Ο διορισμός του Νίκου Τορναρίτη ως Ειδικού Πολιτικού Απεσταλμένου του Προέδρου για το Κυπριακό σε Ασία και Αφρική δύσκολα μπορεί να αμφισβητηθεί ως προς την εμπειρία που φέρνει μαζί του.
Δεκαετίες πολιτικής και κοινοβουλευτικής παρουσίας, μακρά ενασχόληση με το Κυπριακό και, κυρίως, ένα δίκτυο διεθνών επαφών που δεν δημιουργείται από τη μια μέρα στην άλλη. Άρα, από πλευράς αξιοποίησης ανθρώπινου πολιτικού κεφαλαίου, η επιλογή έχει σαφή λογική.
Το παραπολιτικό ενδιαφέρον, όμως, βρίσκεται αλλού.
Ο Νίκος Τορναρίτης δεν είναι απλώς ένας πρώην βουλευτής. Είναι ένα πρόσωπο με μακρά διαδρομή στον ΔΗΣΥ. Και ο Νίκος Χριστοδουλίδης επιλέγει ένα τέτοιο στέλεχος για μια αποστολή που συνδέεται άμεσα με την κορυφαία εθνική προτεραιότητα, το Κυπριακό.
Το ερώτημα λοιπόν μεταφέρεται στην Πινδάρου: πώς θα διαβαστεί η κίνηση;
Ως μια θεσμική επιλογή, όπου μπροστά στο Κυπριακό περισσεύουν οι κομματικές γραμμές; Ή ως ακόμη μία κίνηση Χριστοδουλίδη που δείχνει ότι μπορεί να αξιοποιεί πρόσωπα από τον ευρύτερο χώρο του ΔΗΣΥ χωρίς να χρειάζεται πολιτική συμφωνία με την ηγεσία του κόμματος;
Η συγκυρία κάνει το ερώτημα ακόμη πιο ενδιαφέρον. Μόλις σήμερα ο Πρόεδρος επανήλθε δημόσια στις σχέσεις του με τον ΔΗΣΥ, δηλώνοντας ότι δεν έχει προσωπικό πρόβλημα με την ηγεσία ή στελέχη του κόμματος και θέτοντας το ερώτημα «πού διαφωνείτε;».
Και υπάρχει ακόμη μία λεπτομέρεια με παραπολιτικό βάρος: τον Ιούλιο ο Τορναρίτης είχε διαψεύσει δημοσίευμα περί πρότασης για συμμετοχή του στο Υπουργικό, δηλώνοντας τότε ότι, εάν αποφάσιζε να αποδεχθεί οποιαδήποτε πρόταση, θα το έκανε δημόσια και με πλήρη διαφάνεια.
Δύο μήνες αργότερα, η πρόταση υπάρχει, είναι δημόσια και έγινε αποδεκτή.
Ο διορισμός, επομένως, μπορεί να διαβαστεί σε δύο επίπεδα: στο θεσμικό, ως αξιοποίηση ενός έμπειρου πολιτικού για το Κυπριακό· και στο πολιτικό, ως υπενθύμιση ότι τα στεγανά ανάμεσα στο Προεδρικό και τον συναγερμικό χώρο παραμένουν διαπερατά.
Και κάπου εδώ η μπάλα περνά στην Πινδάρου.
Γιατί το πραγματικά ενδιαφέρον δεν είναι μόνο γιατί ο Χριστοδουλίδης επέλεξε τον Τορναρίτη.
Είναι τι θα πει τώρα ο ΔΗΣΥ για την επιλογή του.
–Sniper–

*by Euripides L. Evriviades
Trump’s tactics may be disruptive and coercive, but the goal of preserving American economic, technological and strategic dominance is deeply rooted in US foreign policy
What if Donald Trump’s foreign policy is not as chaotic as it looks?
Last year, I argued that beneath the spectacle, contradictions and unpredictability, Trump’s foreign policy had an internal logic. But I stopped short of calling it strategy.
Today, I am more convinced that there is one – grand strategy in fact.
Consider the pieces.
Greenland. Panama. Canada. Venezuela. Iran and Hormuz. Tariffs. Critical minerals. Reindustrialisation. Pressure on allies to carry more of their defence burden. And, increasingly, China.
Viewed separately, these can look like disconnected episodes. Put them on the same map and a pattern begins to emerge.
No conspiracy is required. Nor a secret master plan. Nor is the direction entirely implicit. Elements of it are set out explicitly in the Trump administration’s 2025 National Security Strategy. The question is whether interests, opportunities and events are increasingly moving in the same strategic direction. They do.
Once seen, the pattern is difficult to unsee.
It did not begin with Trump
But this did not begin with Trump.
In 1948, George Kennan, one of the architects of America’s Cold War strategy, observed with unusual candour that the United States possessed about half the world’s wealth with only 6.3 per cent of its population. The task of America, he emphasised, was to devise relationships that would allow it to maintain this “position of disparity” without jeopardising its security.
The world has changed profoundly since then. So has American policy. The methods changed. The purpose changed much less: American preponderance remains the strategic constant. And preponderance has never been merely military. It is economic, technological, commercial and financial too.
This, after all, is what predominant powers do. Britain did it before America. Others did it before Britain. History also records what eventually happened to them.
America nevertheless did something remarkable after 1945. It embedded its enormous power in institutions and alliances from which others also benefited. The resulting Pax Americana has been described by scholars as both hegemony and hegemonic stability. Benign to many. Hegemony to others.
The Marshall Plan helped rebuild Western Europe. Europe and Japan prospered under an American Cold War security umbrella. That umbrella also allowed Europeans to spend more on butter and less on guns. The US supplied dollars, markets, investment and security. The dollars also bought American goods. Prosperity and strategy reinforced each other.
American leadership worked because others had a stake in the system too.
The difference with Trump may therefore lie less in what America seeks than in how openly and coercively he seeks it.
Take Greenland. It is Arctic geography, missile defence, emerging sea routes and critical minerals. Panama is a strategic artery between two oceans. Canada means energy, uranium, minerals and Arctic space. Venezuela brings enormous oil reserves back into the strategic equation.
Then look east.
Hormuz and Malacca are links in the same energy chain. Much of the Gulf oil bound for Asia passes through these maritime chokepoints. China remains heavily dependent on these sea lanes. The United States, by contrast, enjoys enormous domestic energy production, favourable geography and unrivalled global naval reach.
Add Suez, Bab el-Mandeb and emerging Arctic routes and an old strategic truth reappears: whoever can protect – or deny – access to the arteries of global commerce possesses enormous leverage.
Power beyond the battlefield
Twenty-first-century power extends beyond geography.
Semiconductors. Artificial intelligence. Quantum computing. Rare earths. Supply chains. Financial clearing. Capital markets.
And above all, the dollar.
After Nixon severed the dollar’s link to gold in 1971, the emerging petrodollar system further reinforced its global role.
The dollar-centred financial system gives Washington a form of power no aircraft carrier can provide.
Tariffs, too, can be more than protectionism. They can redirect investment, restructure supply chains and turn access to the enormous US market into strategic leverage.
The pieces begin to connect.
The pieces begin to connect
Secure the Western Hemisphere. Protect strategic resources and maritime access. Rebuild industrial capacity. Preserve technological superiority and energy abundance. Make allies carry more of the security burden. Protect the dollar. Prevent China from acquiring enough economic, technological and military power to overturn the strategic balance.
Even apparently separate conflicts can alter the strategic balance in Washington’s favour. Russia, heavily committed in Ukraine, has fewer resources elsewhere. Europe, confronted again by the Russian threat, is rearming, carrying more of its own defence burden and buying more US materiel – benefiting the American defence-industrial base. Regional confrontation has also weakened the ability of Iran to project power. And regional powers assuming greater responsibility in the Middle East can reduce demands on Washington.
None of this proves that these outcomes were scripted in advance. Nor does China explain every American action. Personality, domestic politics, ideology, opportunism and plain miscalculation remain part of the menu.
Grand strategy does not require choreography.
Trump’s methods are unconventional, but the underlying US grand strategy has endured across administrations and eras.
The price of primacy
But therein lies the paradox.
American primacy was never sustained by material power alone. There was soft power too: culture, universities, technology, ideas and the promise of opportunity. The old joke captured the contradiction: “Yankee go home – but take me with you.” Allies sought American protection. Governments accumulated dollars. Investors put their money into American markets.
Underlying much of this was trust – the intangible tangible. And immensely consequential.
Power was reinforced by legitimacy and, critically, consent.
As allies are increasingly treated as clients to be pressured, markets used as instruments of coercion, economic dependence turning into vulnerability, and rules made negotiable according to power, the search for alternatives begins.
Allies are hedging. Diversifying. Building alternative supply chains. Exploring other payment systems. Strengthening regional arrangements. Reducing dependence upon the United States. Even shifting gold reserves out of North America, as France and the Netherlands have recently done.
Historically, the pattern is hardly new. Predominant powers have always sought to preserve their predominance. By overreaching, they can also accelerate their own decline. The ancient Greeks had a word for it: hubris.
The problem, therefore, is not that there is no grand strategy. There is.
The danger lies elsewhere.
The methods used to preserve American primacy are already helping to erode the trust, legitimacy and consent that made it sustainable.
America may win many of the transactions.
The larger question is whether, in so doing, America weakens the very system on which its indispensability rests.
*Euripides L. Evriviades is a former ambassador to the US and high commissioner to the UK. He is now a senior fellow at the Cyprus Centre for European and International Affairs, University of Nicosia
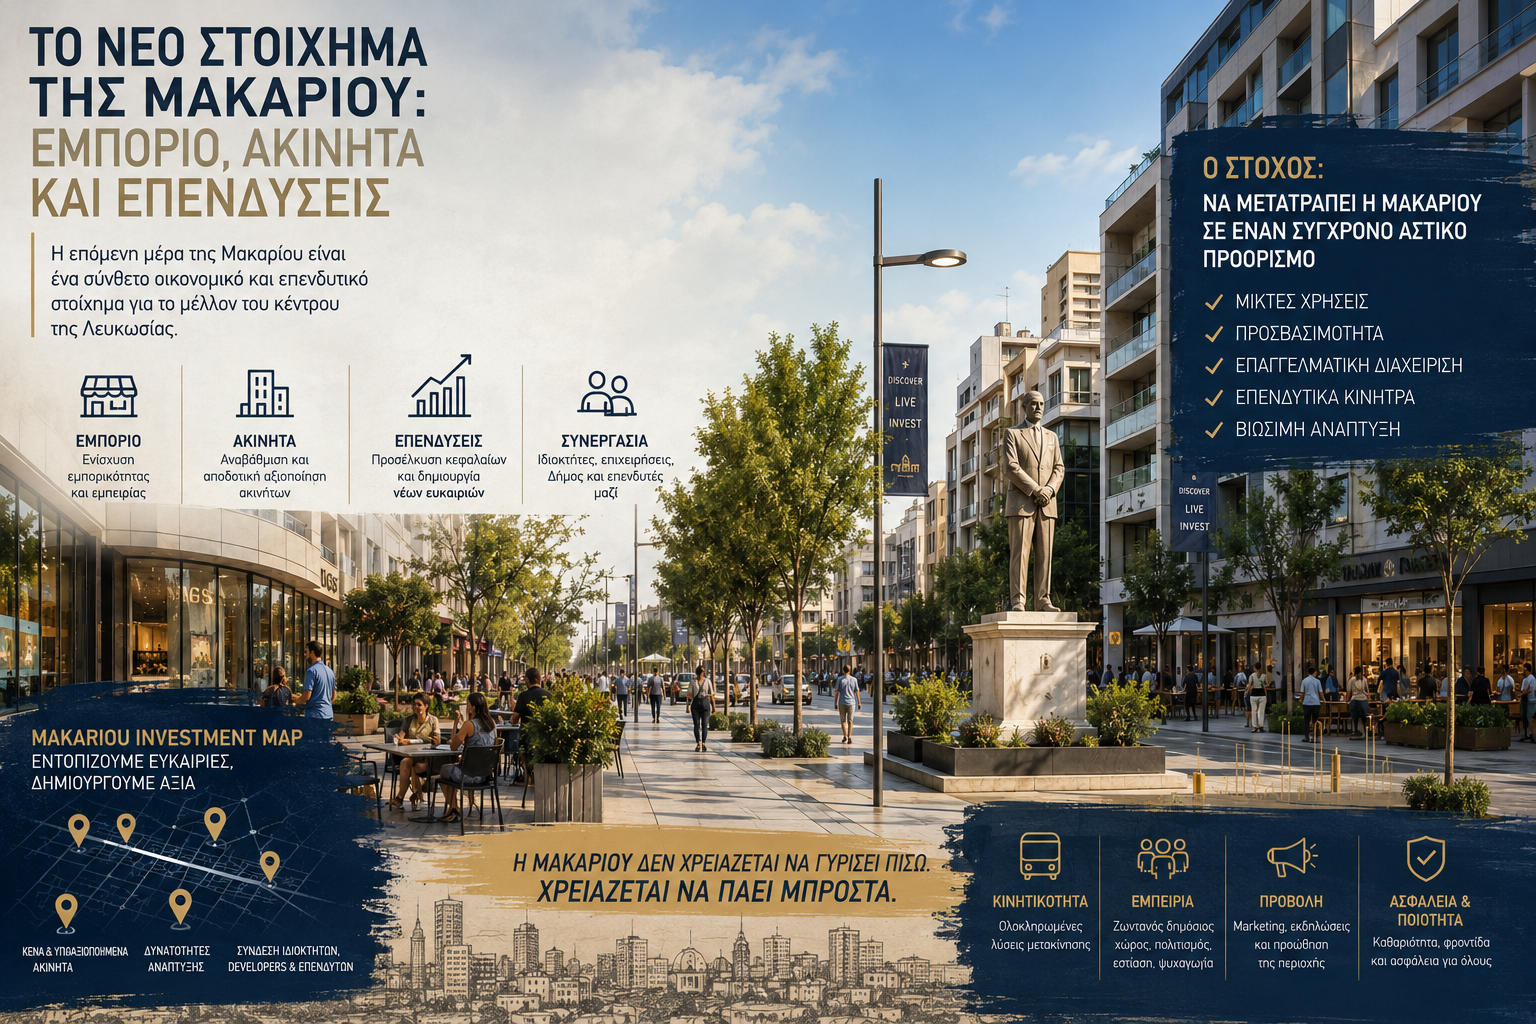
Η επόμενη ημέρα της Λεωφόρου Μακαρίου δεν είναι πρωτίστως κυκλοφοριακό ζήτημα. Είναι ένα σύνθετο οικονομικό και επενδυτικό στοίχημα για την εμπορικότητα, την αξία των ακινήτων, την προσέλκυση κεφαλαίων και, τελικά, το μέλλον του κέντρου της Λευκωσίας.
Του Ανδρέα Μουζουρίδη
Μέλος Διοικητικού Συμβουλίου Invest Cyprus – Cyprus Investment Promotion Agency
Η συζήτηση για τη Λεωφόρο Μακαρίου έχει επιστρέψει δυναμικά στον δημόσιο διάλογο, με επίκεντρο τα κενά καταστήματα, την πρόσβαση, τη στάθμευση και την κυκλοφορία. Πρόκειται για εύλογες ανησυχίες, οι οποίες όμως κινδυνεύουν να περιορίσουν ένα πολύ ευρύτερο ζήτημα σε ένα απλοποιημένο δίλημμα: αυτοκίνητα ή πεζοί.
Το ουσιαστικό ερώτημα είναι διαφορετικό: Τι θέλουμε να είναι η Μακαρίου σε δέκα ή δεκαπέντε χρόνια;
Για δεκαετίες, η λεωφόρος αποτέλεσε έναν από τους σημαντικότερους εμπορικούς και επιχειρηματικούς άξονες της πρωτεύουσας. Σήμερα καλείται να επαναπροσδιορίσει τον ρόλο της σε ένα διαφορετικό οικονομικό περιβάλλον, όπου το λιανικό εμπόριο μετασχηματίζεται, τα εμπορικά κέντρα έχουν αλλάξει τις καταναλωτικές συνήθειες και το ηλεκτρονικό εμπόριο ενισχύει τον ανταγωνισμό.
Η Μακαρίου, επομένως, δεν πρέπει να αντιμετωπίζεται απλώς ως ένας δρόμος. Είναι ένα σημαντικό οικονομικό, εμπορικό και επενδυτικό περιουσιακό στοιχείο της Λευκωσίας, το οποίο σήμερα, κατά την άποψή μου, δεν αξιοποιεί πλήρως τις δυνατότητές του.
Τα κενά ακίνητα είναι ένα σημαντικό σύμπτωμα, όχι όμως ολόκληρο το πρόβλημα. Σύμφωνα με στοιχεία που δημοσιεύθηκαν στις 21 Αυγούστου 2026, από τα 106 ισόγεια υποστατικά στη Μακαρίου, τα 70 είναι ενοικιασμένα, ενώ 36 παραμένουν κενά. Περίπου ένα στα τρία, επομένως, δεν βρίσκεται σήμερα σε παραγωγική χρήση.
Η εικόνα αυτή δεν μπορεί να αγνοηθεί. Θα ήταν όμως εξίσου λανθασμένο να αποδοθεί αποκλειστικά στην κυκλοφοριακή ρύθμιση της λεωφόρου.
Η εμπορικότητα μιας περιοχής επηρεάζεται από πολλούς παράγοντες: προσβασιμότητα, στάθμευση, ενοίκια, ποιότητα κτιρίων, σύνθεση επιχειρήσεων, αγοραστική δύναμη, επισκεψιμότητα, εστίαση, ψυχαγωγία και χρήσεις των ανώτερων ορόφων.
Ένα πολυπαραγοντικό οικονομικό πρόβλημα δεν μπορεί να αντιμετωπιστεί με μία μόνο λύση.
Την ίδια στιγμή, η αγορά ακινήτων της Λευκωσίας εξακολουθεί να παρουσιάζει επενδυτικό ενδιαφέρον. Το γεγονός αυτό έχει ιδιαίτερη σημασία. Το ερώτημα, επομένως, δεν είναι αν υπάρχει επενδυτική διάθεση στην πρωτεύουσα, αλλά γιατί μεγαλύτερο μέρος αυτής δεν διοχετεύεται στο κέντρο και ειδικότερα στη Μακαρίου.
Εδώ βρίσκεται και η πραγματική πρόκληση. Πρέπει να δημιουργήσουμε τις προϋποθέσεις ώστε η σχέση απόδοσης και κινδύνου να γίνει πιο ελκυστική για ιδιοκτήτες, επιχειρηματίες ανάπτυξης γης και επενδυτές.
Η Μακαρίου δεν χρειάζεται να γίνει ένα «υπαίθριο mall». Το συγκριτικό της πλεονέκτημα βρίσκεται ακριβώς σε όσα ένα εμπορικό κέντρο δυσκολεύεται να αναπαράγει: την αυθεντική αστική ζωή και τη συνύπαρξη δημόσιου χώρου, αρχιτεκτονικής, ιστορίας, πολιτισμού, εστίασης, εργασίας και κατοικίας μέσα στον πραγματικό ιστό της πόλης.
Αυτό είναι το στοιχείο που μπορεί να μετατρέψει τη Μακαρίου από έναν δρόμο εμπορικής διέλευσης σε έναν σύγχρονο αστικό προορισμό.
Το εμπορικό κέντρο προσφέρει ευκολία. Η Μακαρίου μπορεί να προσφέρει κάτι περισσότερο: εμπειρία, ταυτότητα και αστική ζωή.
Αυτό σημαίνει μετάβαση από ένα μοντέλο που βασίζεται σχεδόν αποκλειστικά στο retail σε ένα μοντέλο μικτών χρήσεων. Κατάλληλα ακίνητα μπορούν να συνδυάζουν καταστήματα και εστίαση στο ισόγειο με γραφεία, κατοικίες, serviced apartments ή hospitality στους ανώτερους ορόφους, όπου το πολεοδομικό πλαίσιο το επιτρέπει.
Έτσι δημιουργούνται περισσότερες πηγές εισοδήματος, μειώνεται η εξάρτηση από έναν μόνο τύπο χρήσης και ενισχύεται η δραστηριότητα καθ’ όλη τη διάρκεια της ημέρας.
Δεν αρκεί να περιμένουμε τους επενδυτές. Πρέπει να δημιουργήσουμε επενδυτικές ευκαιρίες στις οποίες αξίζει να επενδύσουν.
Ένα πρακτικό πρώτο βήμα θα μπορούσε να είναι η δημιουργία ενός Makariou Investment Map – Επενδυτικού Χάρτη Μακαρίου, με καταγραφή των κενών και υποαξιοποιημένων ακινήτων, των δυνατοτήτων ανακαίνισης ή επαναχρήσης και των πιθανών μοντέλων ανάπτυξης.
Ο στόχος δεν θα ήταν απλώς να καταγραφούν τα κενά ακίνητα, αλλά να αναδειχθούν συγκεκριμένες επενδυτικές ευκαιρίες και να γίνει πιο εύκολη η σύνδεση ιδιοκτητών, developers, επιχειρήσεων και επενδυτών.
Παράλληλα, χρειάζονται στοχευμένα κίνητρα για ανακαινίσεις, ενεργειακές αναβαθμίσεις και έργα μικτής χρήσης, αλλά και ταχύτερες διαδικασίες αδειοδότησης.
Για έναν επενδυτή, ο χρόνος δεν είναι ακόμη μία διοικητική λεπτομέρεια. Ο χρόνος είναι κεφάλαιο και, επομένως, κόστος.
Η προσβασιμότητα παραμένει κρίσιμη. Αυτό όμως δεν σημαίνει ότι ένας σύγχρονος εμπορικός δρόμος πρέπει να λειτουργεί ως διάδρομος διέλευσης αυτοκινήτων.
Χρειάζεται ένα ολοκληρωμένο σύστημα κινητικότητας: επαρκής περιμετρική στάθμευση, αποτελεσματική δημόσια συγκοινωνία, χώροι φορτοεκφόρτωσης, taxi και drop-off, ασφαλείς πεζές διαδρομές και καλύτερη σύνδεση με τους υπόλοιπους εμπορικούς άξονες.
Ο στόχος είναι απλός. Να μπορεί ο καταναλωτής, ο εργαζόμενος και ο επισκέπτης να φτάσει εύκολα στη Μακαρίου, χωρίς να χρειάζεται να διασχίσει τη Μακαρίου με το αυτοκίνητό του.
Μια σύγχρονη εμπορική περιοχή, όμως, δεν αρκεί μόνο να αναβαθμιστεί. Πρέπει και να διαχειρίζεται επαγγελματικά.
Η εμπειρία πόλεων όπως το Λονδίνο και το Άμστερνταμ, μέσα από μοντέλα όπως τα Business Improvement Districts (BIDs) και τα Business Investment Zones (BIZ), δείχνει ότι η συνεργασία επιχειρήσεων, ιδιοκτητών και τοπικής αυτοδιοίκησης μπορεί να δημιουργήσει οργανωμένη διαχείριση μιας εμπορικής περιοχής. Στο Λονδίνο λειτουργούν σήμερα περισσότερα από 70 BIDs, ενώ στο Άμστερνταμ λειτουργούν 91 BIZ.
Τα μοντέλα αυτά μπορούν να υποστηρίξουν δράσεις για τη φροντίδα του δημόσιου χώρου, την καθαριότητα, την ασφάλεια, το marketing, τις εκδηλώσεις, την προβολή της περιοχής και την προσέλκυση νέων επιχειρήσεων και επενδύσεων.
Μια αντίστοιχη προσέγγιση θα μπορούσε να εξεταστεί και για τη Μακαρίου, προσαρμοσμένη στα δεδομένα και στις ανάγκες της Λευκωσίας.
Ένας δρόμος που θέλει να προσελκύει κόσμο, κατανάλωση, επιχειρήσεις και νέες επενδύσεις δεν μπορεί να λειτουργεί ως ένα σύνολο μεμονωμένων ιδιοκτητών και επιχειρήσεων.
Χρειάζεται επαγγελματική και οργανωμένη διαχείριση ενός ενιαίου εμπορικού προορισμού, με συντονισμό, στρατηγική, marketing, εκδηλώσεις, φροντίδα του δημόσιου χώρου και ενεργή προσέλκυση νέων επιχειρήσεων και επενδύσεων.
Η ανάπλαση της Μακαρίου δημιούργησε έναν αναβαθμισμένο δημόσιο χώρο. Το επόμενο και δυσκολότερο βήμα είναι να δημιουργηθεί γύρω από αυτόν ένας βιώσιμος οικονομικός χώρος.
Ένας χώρος όπου ο καταναλωτής θα έχει λόγο να επιστρέφει, ο επιχειρηματίας θα μπορεί να αναπτύσσεται, ο ιδιοκτήτης θα έχει κίνητρο να αναβαθμίσει το ακίνητό του και ο επενδυτής θα βλέπει πραγματικές προοπτικές δημιουργίας αξίας.
Γι’ αυτό η συζήτηση δεν πρέπει να εξαντλείται στο ερώτημα αν η Μακαρίου πρέπει «να ανοίξει ή να κλείσει». Είναι ένα πολύ μικρό ερώτημα για ένα πολύ μεγαλύτερο οικονομικό ζήτημα.
Το πραγματικό στοίχημα είναι να δημιουργήσουμε ένα νέο μοντέλο αστικής οικονομίας, εμπορίου, επενδύσεων και ανάπτυξης.
Δεν πρέπει απλώς να περιμένουμε να επιστρέψει η παλιά εμπορικότητα της Μακαρίου. Πρέπει να δημιουργήσουμε τη νέα.
Η Μακαρίου δεν χρειάζεται να γυρίσει πίσω. Χρειάζεται να πάει μπροστά.

Παγκόσμια διακυβέρνηση: γιατί αφορά και τους μικρούς

Κύπρος – Ελλάδα – Αίγυπτος: Η δύναμη της συνεργασίας σε μια κρίσιμη περιοχή

Τορναρίτης στο Προεδρικό: Αξιοποίηση εμπειρίας ή μήνυμα προς την Πινδάρου;

Το είπα-ξείπα της Αννίτας

Ψάχνουν τον νέο Χριστοδουλίδη. Ο παλιός είναι ακόμη στο Προεδρικό!

Χριστοδουλίδης – ΕΛΑΜ: Το φλερτ που μπορεί να δώσει ψήφους και να διώξει συμμάχους

Χριστοδουλίδης 2028: Χρειάζεται το ΕΛΑΜ, αλλά πόσο κοντά το αντέχει;

TO GSI OR NOT TO GSI;

Trump’s foreign policy: unconventional methods, traditional goals

Οι «Κινέζοι κατάσκοποι» και οι ανησυχίες των Βρετανικών Βάσεων

Αβέρωφ Νεοφύτου: Ορμώμενος εξ Αργάκας, ξανακτυπά

ΔΗΣΥ: Ο καλύτερος σύμμαχος του Χριστοδουλίδη

ΔΗΣΥ: Η Αννίτα λέει «όχι», ο Αβέρωφ «ίσως» και ο Παμπορίδης… σιωπά

Περί Προεδρικής λιμουζίνας

Mecca and the new Middle East: what it means for Cyprus

Το νέο στοίχημα της Μακαρίου: Εμπόριο, ακίνητα και επενδύσεις
Χριστοδουλίδης 2028: Χρειάζεται το ΕΛΑΜ, αλλά πόσο κοντά το αντέχει;

Προσδοκώμενη συνταξιοδοτική μεταρρύθμιση του τύπου “και η πίτα γερή και ο σκύλος χορτάτος”

Το αρπακτικό Τουρκία και οι δικές μας ψευδαισθήσεις
Ψάχνουν τον νέο Χριστοδουλίδη. Ο παλιός είναι ακόμη στο Προεδρικό!
-
 Off the Record3 weeks ago
Αβέρωφ Νεοφύτου: Ορμώμενος εξ Αργάκας, ξανακτυπά
-
 Άρθρα Χάρη Θεραπή4 weeks ago
ΔΗΣΥ: Ο καλύτερος σύμμαχος του Χριστοδουλίδη
-
 ΕΠΙΚΑΙΡΟΤΗΤΑ1 month ago
ΔΗΣΑΚΕΛ»: Μια λέξη, πολλές ανασφάλειες και το 2028 που ήδη άρχισε
-
 Off the Record2 weeks ago
ΔΗΣΥ: Η Αννίτα λέει «όχι», ο Αβέρωφ «ίσως» και ο Παμπορίδης… σιωπά
-
 Off the Record2 weeks ago
Περί Προεδρικής λιμουζίνας
-
 Off the Record1 month ago
Γκουτέρες αναξιόπιστος και Πόντιος Πιλάτος
-
 Off the Record1 month ago
Πολλοί σωτήρες για τον Προεδρικό θώκο
-
 Off the Record1 month ago
Το Στενό, το πετρέλαιο και η αξία της συγκράτησης
-
 ΑΡΘΡΟΓΡΑΦΙΑ4 weeks ago
Mecca and the new Middle East: what it means for Cyprus
-
 Off the Record1 month ago
Οι φιλοδοξίες στον ΔΗΣΥ και η μάχη για το 2028