ΠΟΛΙΤΙΚΗ
ΑΝΑΛΥΣΗ: “Αντιμετωπίζει οικονομική κρίση η Τουρκία;”


Του Νίκου Μούδουρου,
Λέκτορα Τουρκικών και Μεσανατολικών Σπουδών στο Πανεπιστήμιο Κύπρου.
Αντιμετωπίζει οικονομική κρίση η Τουρκία; Χρησιμοποιώντας μόνο τους τεχνικούς όρους της κυρίαρχης οικονομικής αντίληψης, κάποιος μπορεί εύκολα να φτάσει στο συμπέρασμα ότι δεν υπάρχει “οικονομική κρίση” γιατί δεν σημειώνεται συρρίκνωση της οικονομίας τα τελευταία δυο συνεχόμενα τρίμηνα. Αντίθετα από το 2018 και μετά η τουρκική οικονομία καταγράφει σχετική και κάποτε ασθενική μεγέθυνση.
Το 2018 ήταν στο 2,9%, το 2019 ήταν στο 0.9%, το 2020 – πρώτη χρονιά της πανδημίας – η μεγέθυνση καταγράφηκε στο 1,8%. Σύμφωνα με τις προβλέψεις του τουρκικού κράτους, αλλά και της Παγκόσμιας Τράπεζας, η οικονομία της χώρας το 2021 αναμένεται να μεγεθυνθεί περίπου στο 7%-8%. Συνεπώς πως μπορεί να αξιολογηθεί η δραματική κοινωνικοοικονομική κατάσταση που βιώνεται τουλάχιστον τους τελευταίους έντεκα μήνες που η τουρκική λίρα έχασε περίπου το 70% της αξίας της έναντι δολαρίου και ευρώ;
Προτού καταγραφούν κάποια βασικά στοιχεία για το μέγεθος της κοινωνικής ανισότητας, θα ήταν χρήσιμη η τοποθέτηση της σημερινής χαοτικής κατάστασης σε ένα συγκεκριμένο αναλυτικό πλαίσιο. Αυτή η δοκιμή, μπορεί ίσως να οδηγήσει σε σφαιρικότερα συμπεράσματα.
Η Τουρκία βρίσκεται ενώπιον μιας νέας φάσης στην κορύφωση των συγκυριών δομικής κρίσης. Δηλαδή των συγκυριών εκείνων στις οποίες ταυτίζεται η κρίση του μοντέλου οικονομικής μεγέθυνσης με την πολιτική κρίση (ή την κρίση στο κράτος). Στο οικονομικό και κοινωνικό επίπεδο αυτής της συγκυρίας δομικής κρίσης, η εξουσία Έρντογαν δεν μπορεί να ενοποιήσει τα συμφέροντα της επιχειρηματικής ελίτ, όπως μπορούσε για ένα μεγάλο διάστημα της προηγούμενης εικοσαετίας. Ούτε και μπορεί να επηρεάσει καταλυτικά τα πλατιά στρώματα της μισθωτής εργασίας, τα οποία επίσης την τελευταία εικοσαετία διευρύνονται σε αριθμητικά και ποιοτικά χαρακτηριστικά.

Στην πιο πάνω φωτογραφία ο παρουσιαστής του κεντρικού δελτίου ειδήσεων του φιλοκυβερνητικού TGRT στις 23/11, διαφημίζει με περηφάνια ότι η Τουρκία έχει πλέον την πιο φθηνή εργασία, ιδιαίτερα ελκυστική για επενδύσεις από το εξωτερικό. Με τον κατώτατο μισθό να μειώνεται στα 220 δολάρια και τον τίτλο της είδησης να είναι «σε εμάς ο εργάτης είναι πολύ φθηνός!»
Στο πολιτικό επίπεδο, οι επιπτώσεις της δομικής κρίσης κορυφώνονται εξαιτίας της φθοράς της κοινωνικής στήριξης που έχει η κυβέρνηση. Αυτή η δυναμική διαδικασία εξαναγκάζει τον βασικό πυρήνα της εξουσίας, δηλαδή το κυβερνών Κόμμα Δικαιοσύνης και Ανάπτυξης (ΑΚΡ), να γίνεται πιο ευαίσθητο σε κάποιες κομματικές συμμαχίες (π.χ. με το ακροδεξιό ΜΗΡ), σε διεκδικήσεις συγκεκριμένων επιχειρηματικών κύκλων και σε έντονη απόρριψη των διεκδικήσεων κάποιων άλλων.
Γιατί επιμένει ο Έρντογαν στην πολιτική χαμηλών επιτοκίων; Δεν βλέπει μήπως την δραματική υποβάθμιση του βιοτικού επιπέδου της μεγαλύτερης μερίδας της κοινωνίας που ούτως ή άλλως βρίσκονταν είτε στον πυρήνα είτε στην περιφέρεια των εκλογικών του ποσοστών για τόσα χρόνια; Μερικές αναλύσεις εξηγούν την επιμονή σε χαμηλά επιτόκια στις ιδεολογικές του αγκυλώσεις όπως η αντίθεση της ισλαμικής θρησκείας στον τόκο και την τοκογλυφία. Άλλες αναλύσεις ερμηνεύουν την πολιτική του ως αποτέλεσμα της ανικανότητας του ίδιου και των συνεργατών του. Ή ακόμα και ως συνέπεια του «αποκεφαλισμού» των ειδικών της οικονομίας. Άλλες ερμηνείες επικεντρώνονται στη ζημιά που προκαλεί το προεδρικό σύστημα και ο τρόπος που λειτουργεί τα τελευταία τρία χρόνια.
Τα προαναφερθέντα δεν αποκλείονται στο ένα ή στον άλλο βαθμό. Ωστόσο ο βασικός προσανατολισμός της κυβέρνησης της Τουρκίας ακριβώς μετά την παγκόσμια κρίση του 2008 και ιδιαίτερα μετά το 2013, καθώς και οι ανακατατάξεις στο μπλοκ εξουσίας, μάλλον υποδεικνύουν ότι η επιμονή στην πολιτική χαμηλών επιτοκίων (που συμβάλει στην υποτίμηση του νομίσματος) είναι μια ορθολογιστική επιλογή για την εξυπηρέτηση των συμφερόντων συγκεκριμένων μερών της επιχειρηματικής ελίτ. Συγκεκριμένα η γενική στρατηγική της κυβέρνησης βασίζεται στην διάσωση επιχειρηματικών κύκλων που επικεντρώνονται στον κατασκευαστικό τομέα, στον τομέα του τουρισμού, στο εξαγωγικό εμπόριο, αλλά και στην παραγωγή για την εσωτερική αγορά. Το τελευταίο αφορά εκατοντάδες επιχειρήσεις μεγάλου και μικρομεσαίου μεγέθους που επικεντρώνονται στην παραγωγή προϊόντων έντασης εργασίας. Το σύνολο των προαναφερθέντων επιχειρηματικών κύκλων δεν διακρίνεται για την εύκολη πρόσβαση στις δανειοδοτήσεις σε ξένο νόμισμα. Ούτε από την κατοχή υψηλής τεχνολογίας. Αντίθετα, τείνουν προς τον δανεισμό σε τουρκικό νόμισμα και τα χαμηλότερα επιτόκια τους διευκολύνουν. Την ίδια στιγμή υπογραμμίζουν ότι η υποτίμηση της λίρας σε “ανεκτά επίπεδα” μπορεί να ευνοήσει το εξαγωγικό εμπόριο και να συμπιέσει τους μισθούς σε επίπεδα που η Τουρκία να ανανεώνει τη σημασία της ως “χώρα φθηνής εργασίας”(!).
Μέσα σε αυτό το πλαίσιο, η κυβέρνηση θεωρεί ότι μέσα από τα χαμηλά επιτόκια θα συμβάλει στην αύξηση της παραγωγής, αύξηση των εξαγωγών και συνεπώς σταδιακή αύξηση της ρευστότητας σε ξένο συνάλλαγμα που με τη σειρά του θα σταθεροποιήσει (τα χαμηλά επίπεδα) την αξία της τουρκικής λίρας. Στο μεταξύ ο πληθωρισμός παρουσιάζεται ως το “προσωρινό αναγκαίο κακό” που πρέπει να υπομένουν οι μισθωτοί στον δρόμο για τη “νίκη της οικονομικής ανεξαρτησίας”. Η συνταγή αυτή μάλιστα παρουσιάζεται ως η εναλλακτική απέναντι στις πολιτικές λιτότητας που προτείνουν οι “αντίπαλοι” επιχειρηματικοί κύκλοι, διαμέσου της υιοθέτησης προγραμμάτων της Παγκόσμιας Τράπεζας και του Διεθνούς Νομισματικού Ταμείου.
Στο μεταξύ όμως: Την περίοδο 2019-2020, το πλουσιότερο 20% της Τουρκίας κατέχει το 47,5% του εθνικού εισοδήματος, ενώ το φτωχότερο 20% του πληθυσμού περιορίζεται στο 5,9%. Το πλουσιότερο μέρος του πληθυσμού έχει περίπου 8 φορές μεγαλύτερο εισόδημα από το φτωχότερο μέρος της κοινωνίας. Η διευρυμένη ανεργία το 2020 έφτασε στο 27%, αριθμός που δείχνει το δράμα 9,6 εκατομμυρίων ανθρώπων. Το 2021 ξεπερνούν τα 10 εκατομμύρια. Ο κατώτατος μισθός για το 2021 ήταν 2.825 Τ.Λ., δηλαδή περίπου 220 ευρώ. Είναι πιο κάτω από το όριο της φτώχειας που έφτασε (με τον πληθωρισμό Νοεμβρίου 2021) στις 10.221 Τ.Λ., αλλά και από το όριο της πείνας που είναι στις 2.955 Τ.Λ.
Το 2020, 38,8% των μισθωτών – δηλαδή περίπου 7.5 εκ. άνθρωποι – εργάζονταν με μισθό λιγότερο από το κατώτατο όριο. Ενώ 12.5 εκ. άνθρωποι εξαναγκάστηκαν την ίδια περίοδο με μισθό που κυμάνθηκε 1.5% πάνω από τον κατώτατο μισθό. Συγκριτικά θα πρέπει να αναφερθεί ότι το 2006 στην Τουρκία ο μέσος μηνιαίος μισθός ήταν ο διπλάσιος του τότε κατώτατου μισθού, ενώ το 2019 ο μέσος μηνιαίος μισθός είναι μόλις 1.41 φορές μεγαλύτερος του κατώτατου μισθού. Με αυτό τον τρόπο η Τουρκία μετατρέπεται σε μια «κοινωνία κατώτατου μισθού».







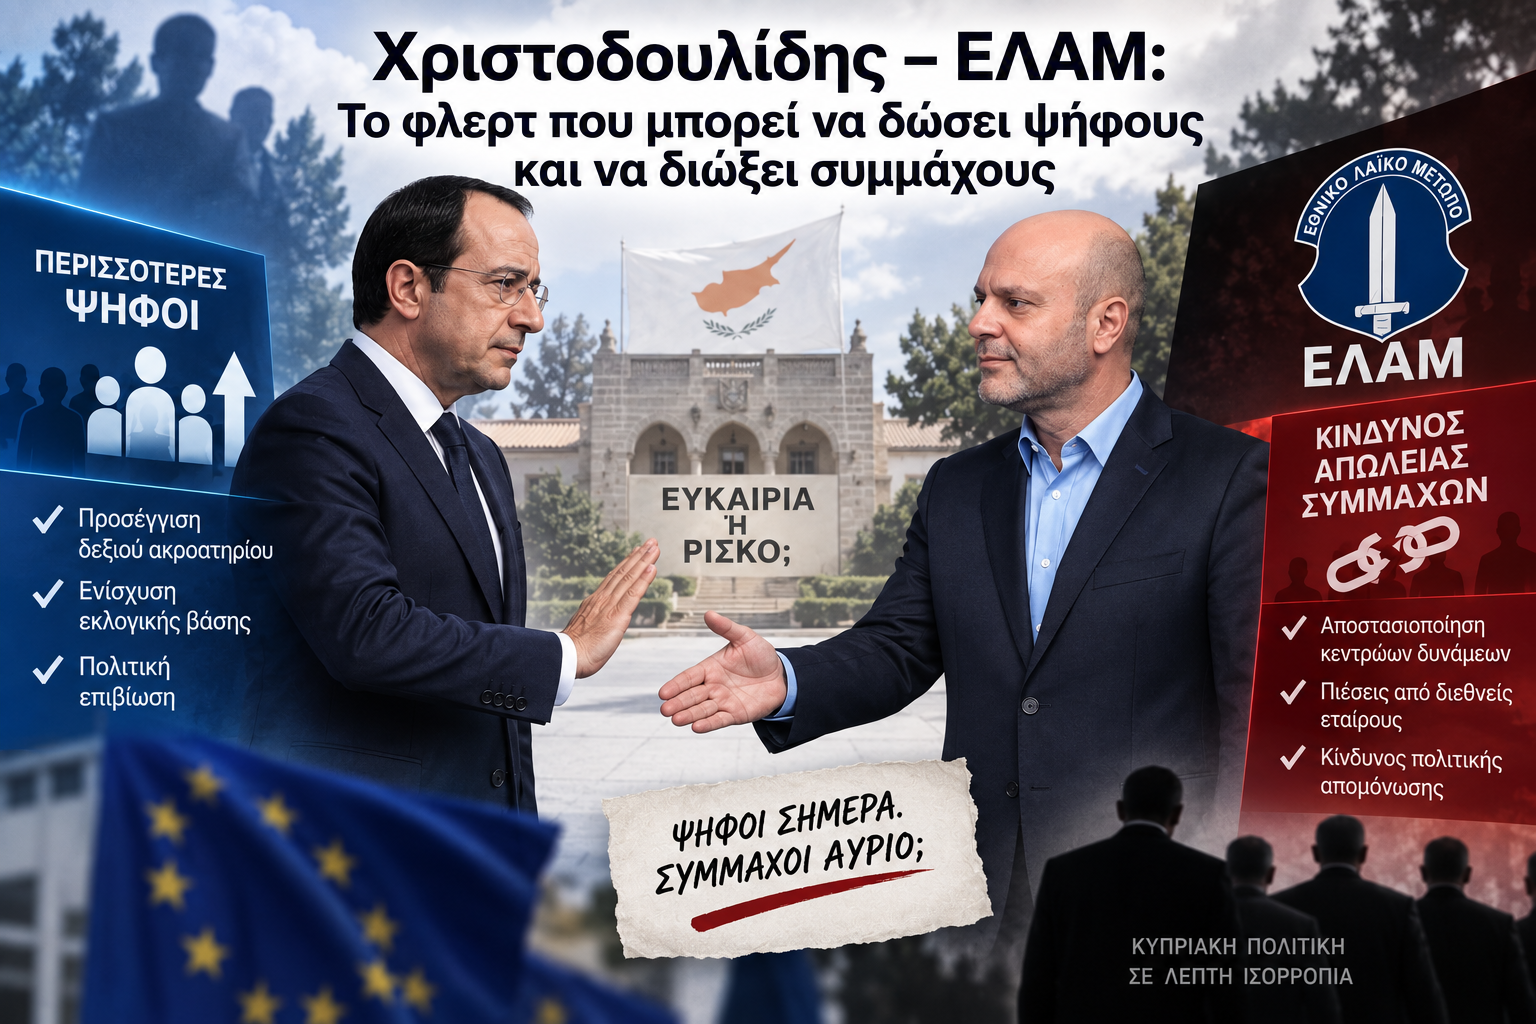
Το δίλημμα για τον Νίκο Χριστοδουλίδη δεν είναι αν χρειάζεται τις ψήφους του ΕΛΑΜ. Τις χρειάζεται. Το ερώτημα είναι αν μπορεί να μετατρέψει την εκλογική ανάγκη σε ανοικτή πολιτική συμμαχία χωρίς να χάσει περισσότερα απ’ όσα θα κερδίσει.
Υπάρχουν πολιτικά φλερτ που όλοι βλέπουν, αλλά κανείς δεν βιάζεται να επισημοποιήσει. Και υπάρχει λόγος.
Στην περίπτωση Χριστοδουλίδη–ΕΛΑΜ, το πρόβλημα δεν βρίσκεται τόσο στην κάλπη όσο στη φωτογραφία. Άλλο οι ψηφοφόροι του ΕΛΑΜ να επιλέξουν Χριστοδουλίδη στον δεύτερο γύρο και άλλο οι δύο πλευρές να καθίσουν πριν από τον πρώτο στο ίδιο τραπέζι και να ανακοινώσουν συμμαχία.
Η πρώτη περίπτωση είναι εκλογική αριθμητική. Η δεύτερη είναι πολιτική ταυτότητα.
Το φιλί που μπορεί να τρομάξει το Κέντρο
Και εδώ μπαίνει το ΔΗΚΟ στην εξίσωση.
Μπορεί να συμμετέχει άνετα σε μια προεδρική συμμαχία στην οποία το ΕΛΑΜ θα αποτελεί πλέον επίσημο εταίρο; Και τι θα κάνουν οι μετριοπαθείς ψηφοφόροι του Κέντρου ή οι συναγερμικοί που εξακολουθούν να βλέπουν θετικά τον Χριστοδουλίδη;
Μια ανοικτή συμφωνία με το ΕΛΑΜ μπορεί να ενισχύσει τον Χριστοδουλίδη από τα δεξιά, αλλά ταυτόχρονα να δημιουργήσει διαρροές από το Κέντρο.
Κάπου εδώ βρίσκεται και η μεγάλη παγίδα του 2028:
Ο Χριστοδουλίδης μπορεί να χρειάζεται τις ψήφους του ΕΛΑΜ, χωρίς να τον συμφέρει να χρειάζεται και τη σφραγίδα του.
Γιατί στις Προεδρικές δεν αρκεί να μετράς πόσους φέρνει μια συμμαχία.
Πρέπει να μετράς και πόσους διώχνει.
Μακιαβέλι
*by Euripides L. Evriviades
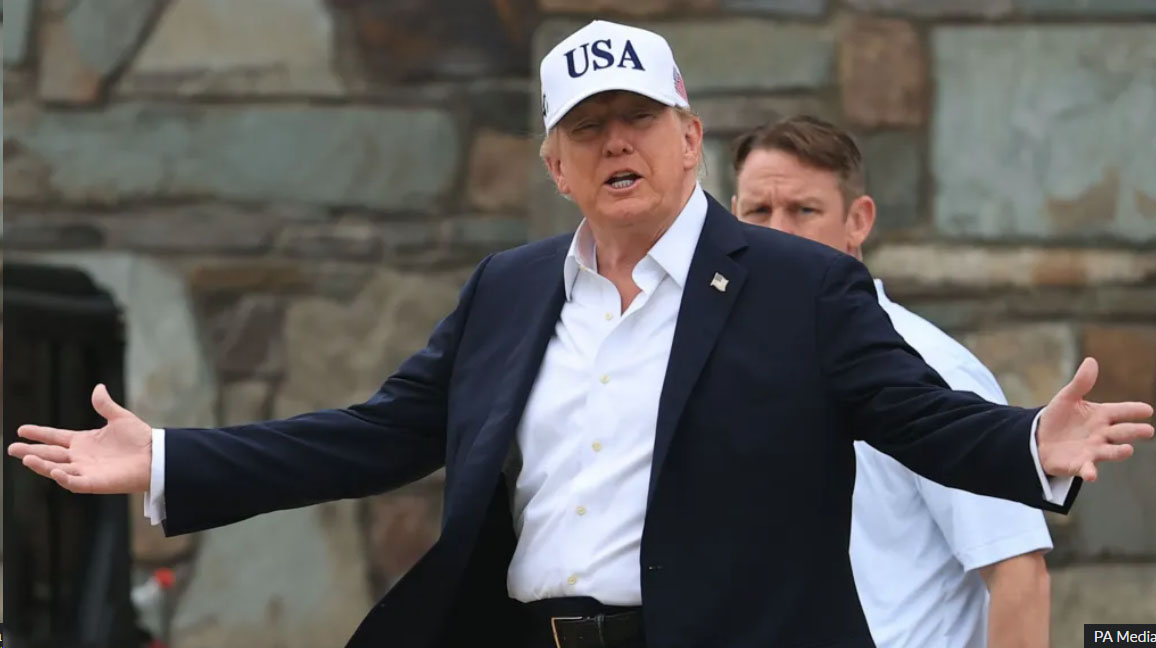
Trump’s tactics may be disruptive and coercive, but the goal of preserving American economic, technological and strategic dominance is deeply rooted in US foreign policy
What if Donald Trump’s foreign policy is not as chaotic as it looks?
Last year, I argued that beneath the spectacle, contradictions and unpredictability, Trump’s foreign policy had an internal logic. But I stopped short of calling it strategy.
Today, I am more convinced that there is one – grand strategy in fact.
Consider the pieces.
Greenland. Panama. Canada. Venezuela. Iran and Hormuz. Tariffs. Critical minerals. Reindustrialisation. Pressure on allies to carry more of their defence burden. And, increasingly, China.
Viewed separately, these can look like disconnected episodes. Put them on the same map and a pattern begins to emerge.
No conspiracy is required. Nor a secret master plan. Nor is the direction entirely implicit. Elements of it are set out explicitly in the Trump administration’s 2025 National Security Strategy. The question is whether interests, opportunities and events are increasingly moving in the same strategic direction. They do.
Once seen, the pattern is difficult to unsee.
It did not begin with Trump
But this did not begin with Trump.
In 1948, George Kennan, one of the architects of America’s Cold War strategy, observed with unusual candour that the United States possessed about half the world’s wealth with only 6.3 per cent of its population. The task of America, he emphasised, was to devise relationships that would allow it to maintain this “position of disparity” without jeopardising its security.
The world has changed profoundly since then. So has American policy. The methods changed. The purpose changed much less: American preponderance remains the strategic constant. And preponderance has never been merely military. It is economic, technological, commercial and financial too.
This, after all, is what predominant powers do. Britain did it before America. Others did it before Britain. History also records what eventually happened to them.
America nevertheless did something remarkable after 1945. It embedded its enormous power in institutions and alliances from which others also benefited. The resulting Pax Americana has been described by scholars as both hegemony and hegemonic stability. Benign to many. Hegemony to others.
The Marshall Plan helped rebuild Western Europe. Europe and Japan prospered under an American Cold War security umbrella. That umbrella also allowed Europeans to spend more on butter and less on guns. The US supplied dollars, markets, investment and security. The dollars also bought American goods. Prosperity and strategy reinforced each other.
American leadership worked because others had a stake in the system too.
The difference with Trump may therefore lie less in what America seeks than in how openly and coercively he seeks it.
Take Greenland. It is Arctic geography, missile defence, emerging sea routes and critical minerals. Panama is a strategic artery between two oceans. Canada means energy, uranium, minerals and Arctic space. Venezuela brings enormous oil reserves back into the strategic equation.
Then look east.
Hormuz and Malacca are links in the same energy chain. Much of the Gulf oil bound for Asia passes through these maritime chokepoints. China remains heavily dependent on these sea lanes. The United States, by contrast, enjoys enormous domestic energy production, favourable geography and unrivalled global naval reach.
Add Suez, Bab el-Mandeb and emerging Arctic routes and an old strategic truth reappears: whoever can protect – or deny – access to the arteries of global commerce possesses enormous leverage.
Power beyond the battlefield
Twenty-first-century power extends beyond geography.
Semiconductors. Artificial intelligence. Quantum computing. Rare earths. Supply chains. Financial clearing. Capital markets.
And above all, the dollar.
After Nixon severed the dollar’s link to gold in 1971, the emerging petrodollar system further reinforced its global role.
The dollar-centred financial system gives Washington a form of power no aircraft carrier can provide.
Tariffs, too, can be more than protectionism. They can redirect investment, restructure supply chains and turn access to the enormous US market into strategic leverage.
The pieces begin to connect.
The pieces begin to connect
Secure the Western Hemisphere. Protect strategic resources and maritime access. Rebuild industrial capacity. Preserve technological superiority and energy abundance. Make allies carry more of the security burden. Protect the dollar. Prevent China from acquiring enough economic, technological and military power to overturn the strategic balance.
Even apparently separate conflicts can alter the strategic balance in Washington’s favour. Russia, heavily committed in Ukraine, has fewer resources elsewhere. Europe, confronted again by the Russian threat, is rearming, carrying more of its own defence burden and buying more US materiel – benefiting the American defence-industrial base. Regional confrontation has also weakened the ability of Iran to project power. And regional powers assuming greater responsibility in the Middle East can reduce demands on Washington.
None of this proves that these outcomes were scripted in advance. Nor does China explain every American action. Personality, domestic politics, ideology, opportunism and plain miscalculation remain part of the menu.
Grand strategy does not require choreography.
Trump’s methods are unconventional, but the underlying US grand strategy has endured across administrations and eras.
The price of primacy
But therein lies the paradox.
American primacy was never sustained by material power alone. There was soft power too: culture, universities, technology, ideas and the promise of opportunity. The old joke captured the contradiction: “Yankee go home – but take me with you.” Allies sought American protection. Governments accumulated dollars. Investors put their money into American markets.
Underlying much of this was trust – the intangible tangible. And immensely consequential.
Power was reinforced by legitimacy and, critically, consent.
As allies are increasingly treated as clients to be pressured, markets used as instruments of coercion, economic dependence turning into vulnerability, and rules made negotiable according to power, the search for alternatives begins.
Allies are hedging. Diversifying. Building alternative supply chains. Exploring other payment systems. Strengthening regional arrangements. Reducing dependence upon the United States. Even shifting gold reserves out of North America, as France and the Netherlands have recently done.
Historically, the pattern is hardly new. Predominant powers have always sought to preserve their predominance. By overreaching, they can also accelerate their own decline. The ancient Greeks had a word for it: hubris.
The problem, therefore, is not that there is no grand strategy. There is.
The danger lies elsewhere.
The methods used to preserve American primacy are already helping to erode the trust, legitimacy and consent that made it sustainable.
America may win many of the transactions.
The larger question is whether, in so doing, America weakens the very system on which its indispensability rests.
*Euripides L. Evriviades is a former ambassador to the US and high commissioner to the UK. He is now a senior fellow at the Cyprus Centre for European and International Affairs, University of Nicosia
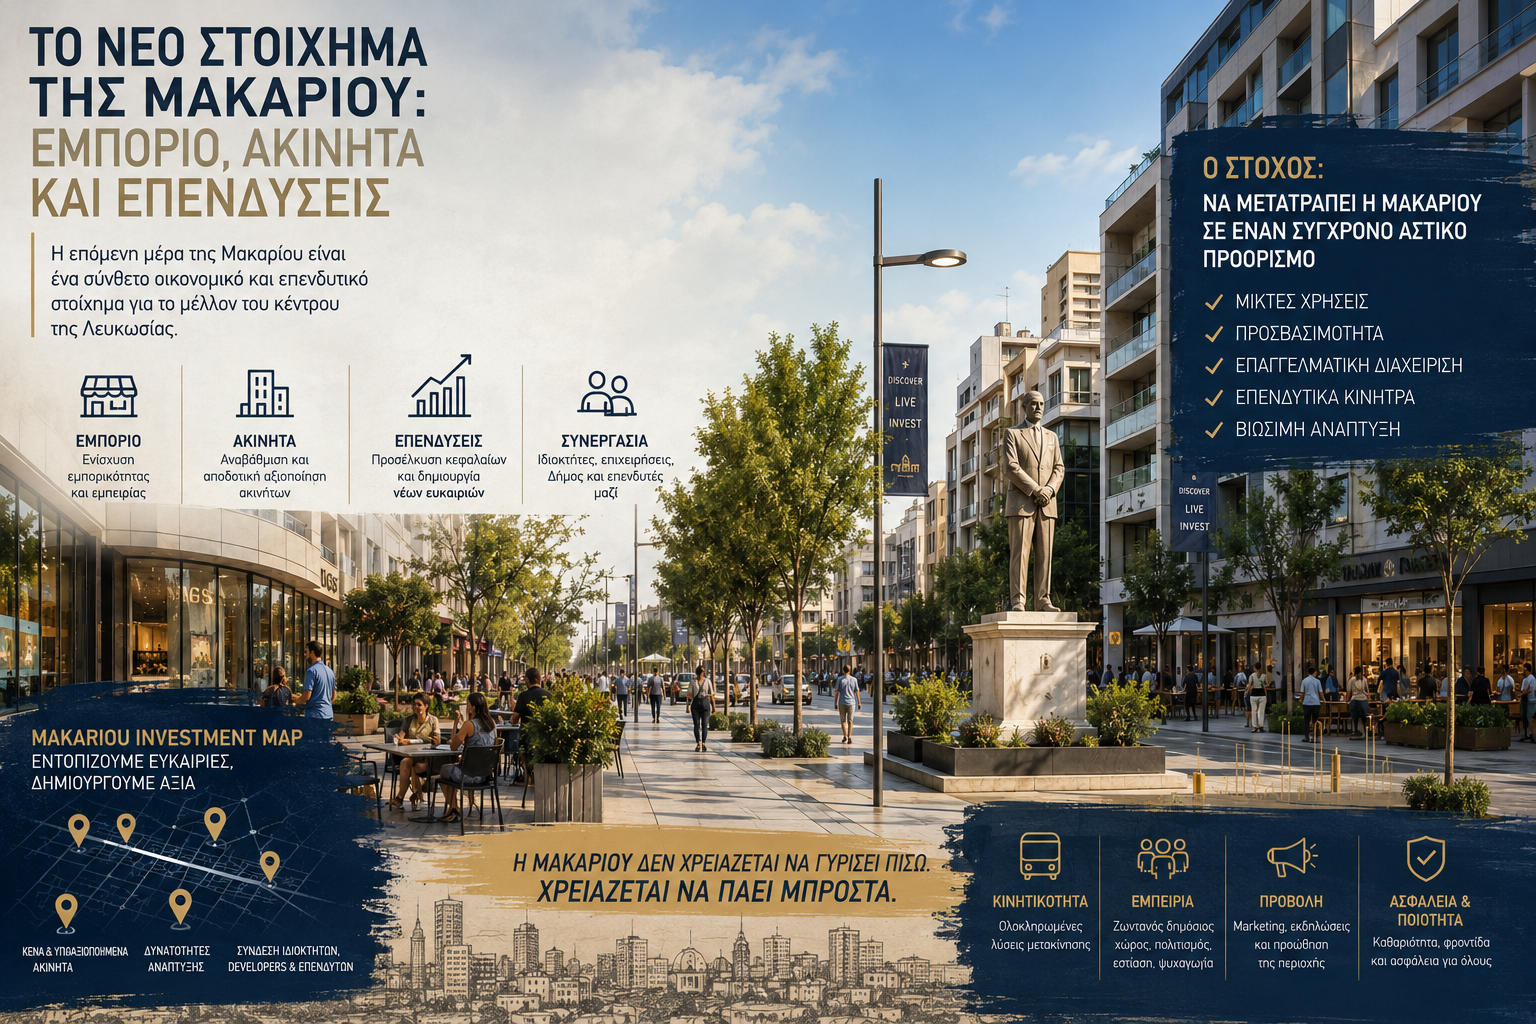
Η επόμενη ημέρα της Λεωφόρου Μακαρίου δεν είναι πρωτίστως κυκλοφοριακό ζήτημα. Είναι ένα σύνθετο οικονομικό και επενδυτικό στοίχημα για την εμπορικότητα, την αξία των ακινήτων, την προσέλκυση κεφαλαίων και, τελικά, το μέλλον του κέντρου της Λευκωσίας.
Του Ανδρέα Μουζουρίδη
Μέλος Διοικητικού Συμβουλίου Invest Cyprus – Cyprus Investment Promotion Agency
Η συζήτηση για τη Λεωφόρο Μακαρίου έχει επιστρέψει δυναμικά στον δημόσιο διάλογο, με επίκεντρο τα κενά καταστήματα, την πρόσβαση, τη στάθμευση και την κυκλοφορία. Πρόκειται για εύλογες ανησυχίες, οι οποίες όμως κινδυνεύουν να περιορίσουν ένα πολύ ευρύτερο ζήτημα σε ένα απλοποιημένο δίλημμα: αυτοκίνητα ή πεζοί.
Το ουσιαστικό ερώτημα είναι διαφορετικό: Τι θέλουμε να είναι η Μακαρίου σε δέκα ή δεκαπέντε χρόνια;
Για δεκαετίες, η λεωφόρος αποτέλεσε έναν από τους σημαντικότερους εμπορικούς και επιχειρηματικούς άξονες της πρωτεύουσας. Σήμερα καλείται να επαναπροσδιορίσει τον ρόλο της σε ένα διαφορετικό οικονομικό περιβάλλον, όπου το λιανικό εμπόριο μετασχηματίζεται, τα εμπορικά κέντρα έχουν αλλάξει τις καταναλωτικές συνήθειες και το ηλεκτρονικό εμπόριο ενισχύει τον ανταγωνισμό.
Η Μακαρίου, επομένως, δεν πρέπει να αντιμετωπίζεται απλώς ως ένας δρόμος. Είναι ένα σημαντικό οικονομικό, εμπορικό και επενδυτικό περιουσιακό στοιχείο της Λευκωσίας, το οποίο σήμερα, κατά την άποψή μου, δεν αξιοποιεί πλήρως τις δυνατότητές του.
Τα κενά ακίνητα είναι ένα σημαντικό σύμπτωμα, όχι όμως ολόκληρο το πρόβλημα. Σύμφωνα με στοιχεία που δημοσιεύθηκαν στις 21 Αυγούστου 2026, από τα 106 ισόγεια υποστατικά στη Μακαρίου, τα 70 είναι ενοικιασμένα, ενώ 36 παραμένουν κενά. Περίπου ένα στα τρία, επομένως, δεν βρίσκεται σήμερα σε παραγωγική χρήση.
Η εικόνα αυτή δεν μπορεί να αγνοηθεί. Θα ήταν όμως εξίσου λανθασμένο να αποδοθεί αποκλειστικά στην κυκλοφοριακή ρύθμιση της λεωφόρου.
Η εμπορικότητα μιας περιοχής επηρεάζεται από πολλούς παράγοντες: προσβασιμότητα, στάθμευση, ενοίκια, ποιότητα κτιρίων, σύνθεση επιχειρήσεων, αγοραστική δύναμη, επισκεψιμότητα, εστίαση, ψυχαγωγία και χρήσεις των ανώτερων ορόφων.
Ένα πολυπαραγοντικό οικονομικό πρόβλημα δεν μπορεί να αντιμετωπιστεί με μία μόνο λύση.
Την ίδια στιγμή, η αγορά ακινήτων της Λευκωσίας εξακολουθεί να παρουσιάζει επενδυτικό ενδιαφέρον. Το γεγονός αυτό έχει ιδιαίτερη σημασία. Το ερώτημα, επομένως, δεν είναι αν υπάρχει επενδυτική διάθεση στην πρωτεύουσα, αλλά γιατί μεγαλύτερο μέρος αυτής δεν διοχετεύεται στο κέντρο και ειδικότερα στη Μακαρίου.
Εδώ βρίσκεται και η πραγματική πρόκληση. Πρέπει να δημιουργήσουμε τις προϋποθέσεις ώστε η σχέση απόδοσης και κινδύνου να γίνει πιο ελκυστική για ιδιοκτήτες, επιχειρηματίες ανάπτυξης γης και επενδυτές.
Η Μακαρίου δεν χρειάζεται να γίνει ένα «υπαίθριο mall». Το συγκριτικό της πλεονέκτημα βρίσκεται ακριβώς σε όσα ένα εμπορικό κέντρο δυσκολεύεται να αναπαράγει: την αυθεντική αστική ζωή και τη συνύπαρξη δημόσιου χώρου, αρχιτεκτονικής, ιστορίας, πολιτισμού, εστίασης, εργασίας και κατοικίας μέσα στον πραγματικό ιστό της πόλης.
Αυτό είναι το στοιχείο που μπορεί να μετατρέψει τη Μακαρίου από έναν δρόμο εμπορικής διέλευσης σε έναν σύγχρονο αστικό προορισμό.
Το εμπορικό κέντρο προσφέρει ευκολία. Η Μακαρίου μπορεί να προσφέρει κάτι περισσότερο: εμπειρία, ταυτότητα και αστική ζωή.
Αυτό σημαίνει μετάβαση από ένα μοντέλο που βασίζεται σχεδόν αποκλειστικά στο retail σε ένα μοντέλο μικτών χρήσεων. Κατάλληλα ακίνητα μπορούν να συνδυάζουν καταστήματα και εστίαση στο ισόγειο με γραφεία, κατοικίες, serviced apartments ή hospitality στους ανώτερους ορόφους, όπου το πολεοδομικό πλαίσιο το επιτρέπει.
Έτσι δημιουργούνται περισσότερες πηγές εισοδήματος, μειώνεται η εξάρτηση από έναν μόνο τύπο χρήσης και ενισχύεται η δραστηριότητα καθ’ όλη τη διάρκεια της ημέρας.
Δεν αρκεί να περιμένουμε τους επενδυτές. Πρέπει να δημιουργήσουμε επενδυτικές ευκαιρίες στις οποίες αξίζει να επενδύσουν.
Ένα πρακτικό πρώτο βήμα θα μπορούσε να είναι η δημιουργία ενός Makariou Investment Map – Επενδυτικού Χάρτη Μακαρίου, με καταγραφή των κενών και υποαξιοποιημένων ακινήτων, των δυνατοτήτων ανακαίνισης ή επαναχρήσης και των πιθανών μοντέλων ανάπτυξης.
Ο στόχος δεν θα ήταν απλώς να καταγραφούν τα κενά ακίνητα, αλλά να αναδειχθούν συγκεκριμένες επενδυτικές ευκαιρίες και να γίνει πιο εύκολη η σύνδεση ιδιοκτητών, developers, επιχειρήσεων και επενδυτών.
Παράλληλα, χρειάζονται στοχευμένα κίνητρα για ανακαινίσεις, ενεργειακές αναβαθμίσεις και έργα μικτής χρήσης, αλλά και ταχύτερες διαδικασίες αδειοδότησης.
Για έναν επενδυτή, ο χρόνος δεν είναι ακόμη μία διοικητική λεπτομέρεια. Ο χρόνος είναι κεφάλαιο και, επομένως, κόστος.
Η προσβασιμότητα παραμένει κρίσιμη. Αυτό όμως δεν σημαίνει ότι ένας σύγχρονος εμπορικός δρόμος πρέπει να λειτουργεί ως διάδρομος διέλευσης αυτοκινήτων.
Χρειάζεται ένα ολοκληρωμένο σύστημα κινητικότητας: επαρκής περιμετρική στάθμευση, αποτελεσματική δημόσια συγκοινωνία, χώροι φορτοεκφόρτωσης, taxi και drop-off, ασφαλείς πεζές διαδρομές και καλύτερη σύνδεση με τους υπόλοιπους εμπορικούς άξονες.
Ο στόχος είναι απλός. Να μπορεί ο καταναλωτής, ο εργαζόμενος και ο επισκέπτης να φτάσει εύκολα στη Μακαρίου, χωρίς να χρειάζεται να διασχίσει τη Μακαρίου με το αυτοκίνητό του.
Μια σύγχρονη εμπορική περιοχή, όμως, δεν αρκεί μόνο να αναβαθμιστεί. Πρέπει και να διαχειρίζεται επαγγελματικά.
Η εμπειρία πόλεων όπως το Λονδίνο και το Άμστερνταμ, μέσα από μοντέλα όπως τα Business Improvement Districts (BIDs) και τα Business Investment Zones (BIZ), δείχνει ότι η συνεργασία επιχειρήσεων, ιδιοκτητών και τοπικής αυτοδιοίκησης μπορεί να δημιουργήσει οργανωμένη διαχείριση μιας εμπορικής περιοχής. Στο Λονδίνο λειτουργούν σήμερα περισσότερα από 70 BIDs, ενώ στο Άμστερνταμ λειτουργούν 91 BIZ.
Τα μοντέλα αυτά μπορούν να υποστηρίξουν δράσεις για τη φροντίδα του δημόσιου χώρου, την καθαριότητα, την ασφάλεια, το marketing, τις εκδηλώσεις, την προβολή της περιοχής και την προσέλκυση νέων επιχειρήσεων και επενδύσεων.
Μια αντίστοιχη προσέγγιση θα μπορούσε να εξεταστεί και για τη Μακαρίου, προσαρμοσμένη στα δεδομένα και στις ανάγκες της Λευκωσίας.
Ένας δρόμος που θέλει να προσελκύει κόσμο, κατανάλωση, επιχειρήσεις και νέες επενδύσεις δεν μπορεί να λειτουργεί ως ένα σύνολο μεμονωμένων ιδιοκτητών και επιχειρήσεων.
Χρειάζεται επαγγελματική και οργανωμένη διαχείριση ενός ενιαίου εμπορικού προορισμού, με συντονισμό, στρατηγική, marketing, εκδηλώσεις, φροντίδα του δημόσιου χώρου και ενεργή προσέλκυση νέων επιχειρήσεων και επενδύσεων.
Η ανάπλαση της Μακαρίου δημιούργησε έναν αναβαθμισμένο δημόσιο χώρο. Το επόμενο και δυσκολότερο βήμα είναι να δημιουργηθεί γύρω από αυτόν ένας βιώσιμος οικονομικός χώρος.
Ένας χώρος όπου ο καταναλωτής θα έχει λόγο να επιστρέφει, ο επιχειρηματίας θα μπορεί να αναπτύσσεται, ο ιδιοκτήτης θα έχει κίνητρο να αναβαθμίσει το ακίνητό του και ο επενδυτής θα βλέπει πραγματικές προοπτικές δημιουργίας αξίας.
Γι’ αυτό η συζήτηση δεν πρέπει να εξαντλείται στο ερώτημα αν η Μακαρίου πρέπει «να ανοίξει ή να κλείσει». Είναι ένα πολύ μικρό ερώτημα για ένα πολύ μεγαλύτερο οικονομικό ζήτημα.
Το πραγματικό στοίχημα είναι να δημιουργήσουμε ένα νέο μοντέλο αστικής οικονομίας, εμπορίου, επενδύσεων και ανάπτυξης.
Δεν πρέπει απλώς να περιμένουμε να επιστρέψει η παλιά εμπορικότητα της Μακαρίου. Πρέπει να δημιουργήσουμε τη νέα.
Η Μακαρίου δεν χρειάζεται να γυρίσει πίσω. Χρειάζεται να πάει μπροστά.

Χριστοδουλίδης – ΕΛΑΜ: Το φλερτ που μπορεί να δώσει ψήφους και να διώξει συμμάχους

Χριστοδουλίδης 2028: Χρειάζεται το ΕΛΑΜ, αλλά πόσο κοντά το αντέχει;

TO GSI OR NOT TO GSI;

Trump’s foreign policy: unconventional methods, traditional goals

Οι «Κινέζοι κατάσκοποι» και οι ανησυχίες των Βρετανικών Βάσεων

Προσδοκώμενη συνταξιοδοτική μεταρρύθμιση του τύπου “και η πίτα γερή και ο σκύλος χορτάτος”

Περί Προεδρικής λιμουζίνας

Το αρπακτικό Τουρκία και οι δικές μας ψευδαισθήσεις

ΔΗΣΥ: Η Αννίτα λέει «όχι», ο Αβέρωφ «ίσως» και ο Παμπορίδης… σιωπά

Το νέο στοίχημα της Μακαρίου: Εμπόριο, ακίνητα και επενδύσεις

Αβέρωφ Νεοφύτου: Ορμώμενος εξ Αργάκας, ξανακτυπά

ΔΗΣΥ: Ο καλύτερος σύμμαχος του Χριστοδουλίδη
ΔΗΣΥ: Η Αννίτα λέει «όχι», ο Αβέρωφ «ίσως» και ο Παμπορίδης… σιωπά
Περί Προεδρικής λιμουζίνας

Πολλοί σωτήρες για τον Προεδρικό θώκο

Mecca and the new Middle East: what it means for Cyprus
Το νέο στοίχημα της Μακαρίου: Εμπόριο, ακίνητα και επενδύσεις
Το αρπακτικό Τουρκία και οι δικές μας ψευδαισθήσεις
Προσδοκώμενη συνταξιοδοτική μεταρρύθμιση του τύπου “και η πίτα γερή και ο σκύλος χορτάτος”
Οι «Κινέζοι κατάσκοποι» και οι ανησυχίες των Βρετανικών Βάσεων
-
 Off the Record3 weeks ago
Αβέρωφ Νεοφύτου: Ορμώμενος εξ Αργάκας, ξανακτυπά
-
 Άρθρα Χάρη Θεραπή3 weeks ago
ΔΗΣΥ: Ο καλύτερος σύμμαχος του Χριστοδουλίδη
-
 ΕΠΙΚΑΙΡΟΤΗΤΑ1 month ago
ΔΗΣΑΚΕΛ»: Μια λέξη, πολλές ανασφάλειες και το 2028 που ήδη άρχισε
-
 Off the Record2 weeks ago
ΔΗΣΥ: Η Αννίτα λέει «όχι», ο Αβέρωφ «ίσως» και ο Παμπορίδης… σιωπά
-
 Off the Record1 week ago
Περί Προεδρικής λιμουζίνας
-
 Off the Record1 month ago
Γκουτέρες αναξιόπιστος και Πόντιος Πιλάτος
-
 Off the Record4 weeks ago
Πολλοί σωτήρες για τον Προεδρικό θώκο
-
 Off the Record1 month ago
Το Στενό, το πετρέλαιο και η αξία της συγκράτησης
-
 ΑΡΘΡΟΓΡΑΦΙΑ3 weeks ago
Mecca and the new Middle East: what it means for Cyprus
-
 Off the Record1 month ago
Οι φιλοδοξίες στον ΔΗΣΥ και η μάχη για το 2028